Product Details - 感情纠纷
香港正借助本周在港举行的亚太经合组织(APEC)财长会议这一黄金窗口,向更多亚太主权借款人展示其金融市场的深度与优势,以期巩固自身作为离岸人民币债券(点心债)枢纽的核心地位。据《南华早报》报道,分析人士指出,美国持续高利率使美元融资成本攀升,而香港的点心债市场凭借相对较低的融资成本和风险分散考量,有望吸引包括APEC多数成员国在内的主权发行体。
楼市动态美国高利率催生点心债替代效应
穆迪主权风险集团助理副总裁Marcus Yin在会前接受采访时表示:“美国利率高企显著抬高了美元借款成本,这使得包括离岸人民币在内的替代货币发行对许多发行体——尤其是主权政府——更具吸引力。”Yin的评论直接点明了当下全球债务市场的结构性转变:在美联储本轮加息周期中,美国联邦基金利率一度升至5.25%-5.50%的高位,而同期中国10年期国债收益率维持在2.7%左右,利差超过200个基点。这种成本差异推动主权借款人将目光转向人民币融资。据路透社援引香港金融管理局数据,2025年香港点心债发行量已突破8000亿元人民币,同比增长约35%,其中主权及类主权发行占比升至22%。
房价走势APEC财长会成绝佳展示平台
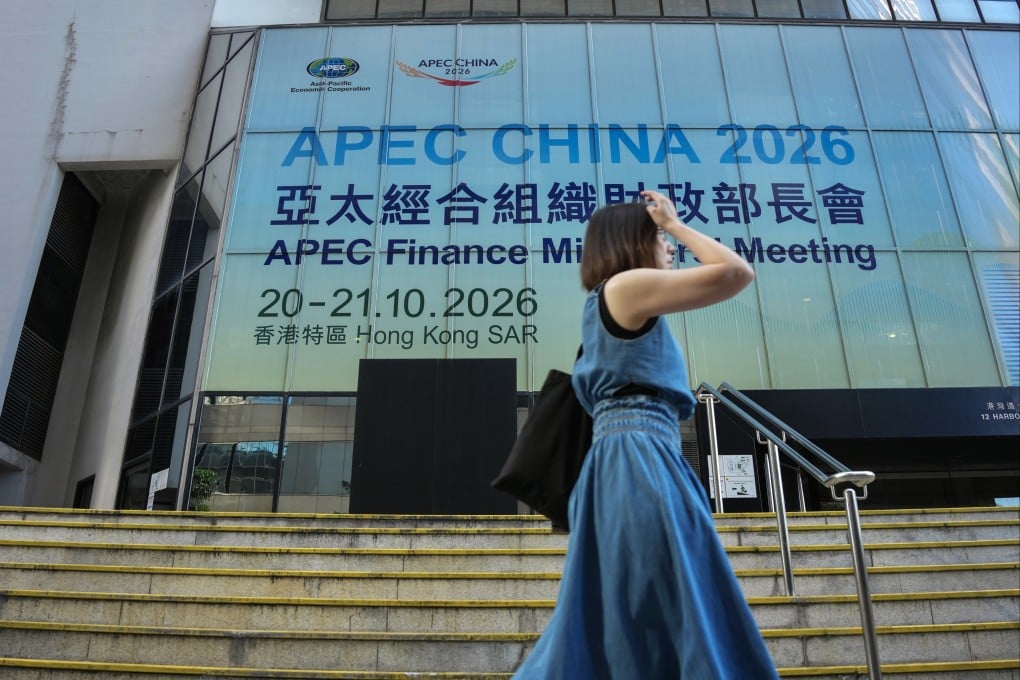
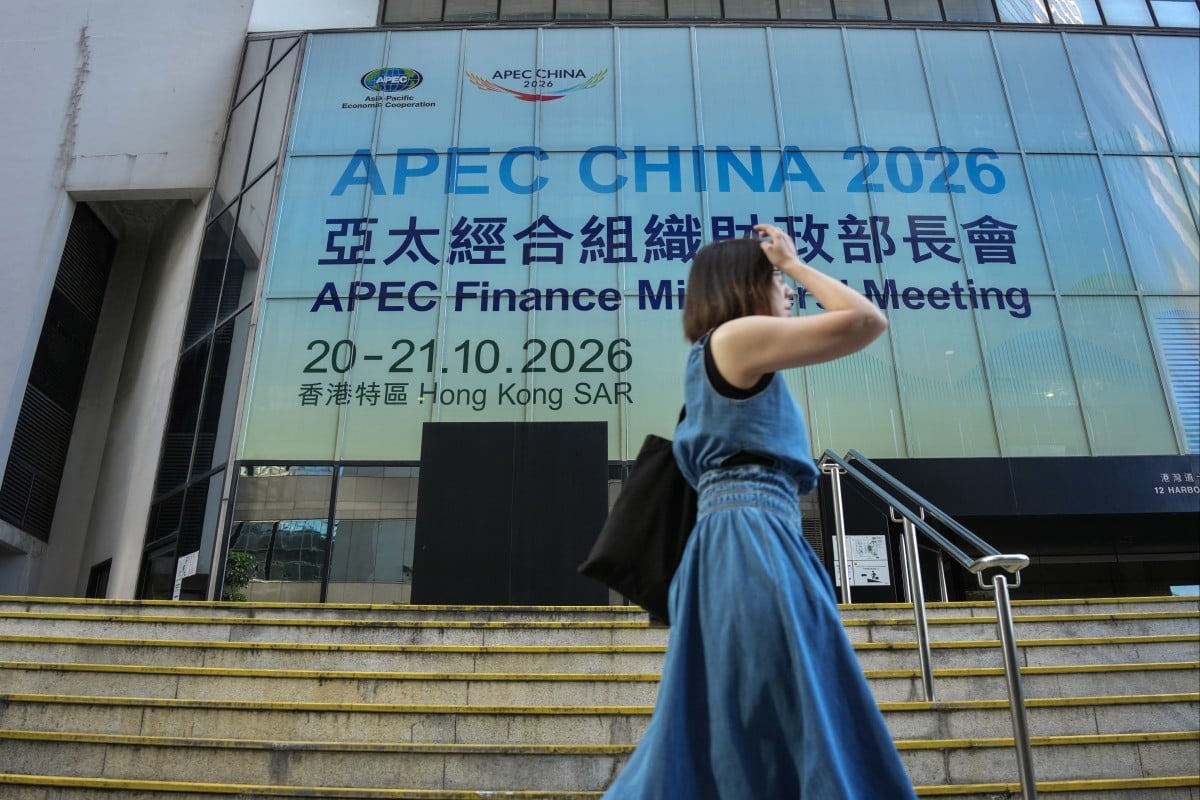
2026年APEC财长会议于10月20日至21日在香港会展中心举行,这是自疫情以来亚太地区最高级别的财金官员聚会。香港财政司司长陈茂波在会议前夕表示,香港作为国际金融中心,拥有全球最大的离岸人民币资金池和成熟的基础设施,能够为亚太区经济体提供多元化的融资方案。分析人士指出,APEC的21个成员经济体中,超过半数已通过“南向债券通”或直接发行点心债进入香港市场。此次会议提供了一个面对面洽谈的机会,有助于将香港从“零售点心债中心”升级为“主权债务发行首选地”。
就业形势主权借款人缘何转向人民币?——成本与多元化双驱动
对于主权国家而言,发行点心债不仅是成本考量,更是外汇储备管理和债务结构优化的战略选择。国际评级机构惠誉(Fitch)在最新报告中指出,人民币债券为新兴市场央行提供了替代美元和欧元的储备资产选项,有助于降低对单一货币的依赖。以下表格对比了当前主要融资渠道的成本与特征:
考研资讯| 融资渠道 | 当前平均利率(10年期) | 汇率风险 | 投资者基础 | 2025年全球发行量(估算) |
|---|
| --- | --- | --- | --- | --- |
|---|
| 美元主权债 | 4.8%-5.2% | 高(美元升值风险) | 全球机构投资者 | 约1.2万亿美元 |
|---|
| 欧元主权债 | 3.5%-4.0% | 中等 | 欧洲投资者为主 | 约8000亿欧元 |
|---|
| 离岸人民币点心债 | 2.6%-3.2% | 低(人民币相对稳定) | 亚洲及全球人民币投资者 | 约1200亿美元 |
|---|
从上表可见,点心债的融资成本显著低于美元和欧元债,且随着人民币国际化推进,其投资者基础正在从亚洲向全球扩展。自2022年沙特阿拉伯首次发行20亿人民币点心债以来,印尼、马来西亚、匈牙利、波兰等国家均陆续加入,显示出强劲的需求。
印尼与马来西亚的先行者经验
作为APEC成员,印尼和马来西亚已在香港点心债市场积累了成功经验。据《南华早报》披露,印尼财政部在2023年通过香港发行了35亿元人民币主权债券,期限3年,票面利率仅2.8%,认购倍数超过3倍。马来西亚则在2024年发行了50亿元人民币伊斯兰债券,获得国际投资者广泛配置。马来西亚央行行长在评论时表示:“香港的市场深度和清算效率是我们在亚洲选择发行人民币债券的首要原因。通过点心债,我们不仅降低了融资成本,还拓宽了投资者基础。”这些案例为其他APEC经济体提供了可复制的模板。
香港的配套优势:债券通与金融基建
香港之所以能吸引主权发行人,离不开其完善的金融基础设施。自2017年“债券通”开通以来,国际投资者可通过“北向通”投资中国内地银行间债券市场,而“南向债券通”则允许内地资金投资香港债券。2025年,香港金管局进一步优化了债务工具中央结算系统(CMU),将点心债的结算周期从T+2缩短为T+1,降低了交易成本。律师行安理国际(A&O Shearman)的合伙人表示:“从法律框架到税务优惠,香港都为主权发行体提供了最友好的环境。例如,香港豁免点心债的利息税和资本利得税,这一点对主权国家尤其重要。”
挑战与风险:流动性及评级门槛
尽管前景乐观,香港点心债市场仍面临若干挑战。首先,二级市场流动性不足:多数点心债发行后一直持有至到期,换手率远低于美元债。其次,国际评级机构如穆迪、标普对主权发行人设有门槛,许多小型经济体因评级较低而难以获得低成本融资。穆迪的Marcus Yin提醒:“对于评级低于投资级的国家,人民币发行仍需提供额外信用增级,否则利率优势可能被抵消。”此外,人民币汇率波动也可能影响投资者的最终收益。2024年人民币对美元曾一度贬值至7.3,虽然后续回升,但主权发行人需通过掉期等工具对冲汇率风险。
FAQ
Q1: 香港点心债市场与内地熊猫债市场有何区别?
A1: 点心债是在香港发行的离岸人民币债券,受香港法律管辖,投资者包括全球机构;熊猫债则是在中国内地银行间市场发行的在岸人民币债券,受中国内地法律管辖,主要面向内地投资者。两者互补,共同构成人民币国际化的双渠道。
Q2: 主权国家发行点心债的最低规模是多少?
A2: 没有法定下限,但市场惯例通常为10亿元人民币以上。2022年沙特发行的20亿元和2023年印尼发行的35亿元均为典型规模。对于小型主权国家,可以通过联合发行或使用信用增级机构(如亚洲开发银行)降低单笔规模门槛。
展望:2027年或成主权点心债爆发年
随着APEC财长会议的催化效应逐步显现,叠加美联储降息周期的不确定性,主权借款人转向人民币融资的趋势将进一步加速。香港金融管理局预计,2027年香港点心债市场总规模将突破1.5万亿元人民币,其中主权债占比有望从当前的22%提升至35%。若中国财政部持续在港发行离岸国债,并与更多APEC成员签署货币互换协议,香港作为人民币债券枢纽的地位将更加不可撼动。
Why Choose 香港借APEC力推点心债 主权借款人加速...
香港利用APEC财长会议窗口,向亚太主权国家推广点心债。美国高利率推升美元融资成本,人民币债券凭借低利率和风险多元化优势吸引印尼、马来西亚等发行体。2026年点心债发行量或突破万亿,巩固香港人民币枢纽地位。